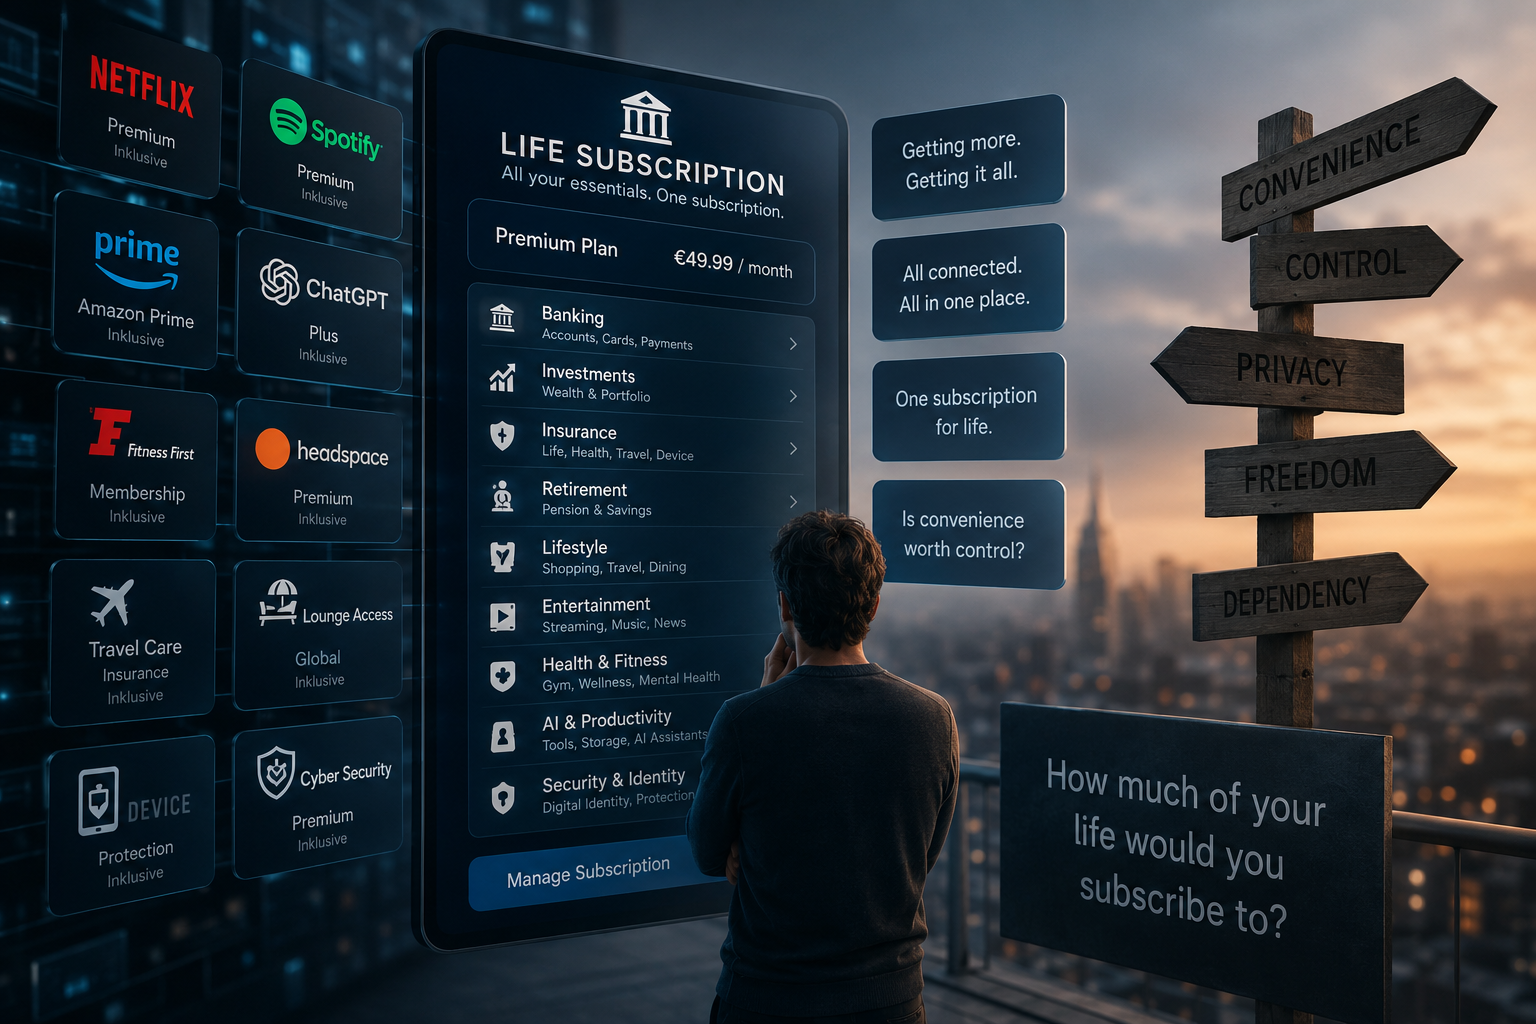
Wie viel von deinem Leben würdest du abonnieren?
Vor ein paar Jahren haben wir noch darüber gescherzt, wie absurd die Welt der Abonnements geworden ist: Netflix, Spotify, Amazon Prime, Fitnessstudio, Cloud-Speicher, Software, Mobilfunk, Essensboxen, Nachrichtenangebote.
Für fast alles schien es plötzlich eine monatliche Zahlung zu geben.
Und irgendwann endete der Witz meistens mit demselben Gedanken:
“Wäre es nicht großartig, wenn einfach jemand alles zusammenpacken würde?”
Eine monatliche Zahlung. Ein Abonnement. Ein Anbieter.
Es klang bequem. Vielleicht sogar ein bisschen absurd.
Heute wirkt diese Idee plötzlich gar nicht mehr so absurd.
Denn zunehmend ist es nicht mehr nur ein Streaming- oder Technologieunternehmen, das unsere Abonnements bündeln möchte.
Es könnte unsere Bank sein.
Vom Bankkonto zum Abonnement
Banking-Abonnements sind an sich nichts Neues. Premium-Konten, monatliche Gebühren, Reiseleistungen, Versicherungspakete und besondere Services gibt es bereits seit Jahren.
Was sich verändert, ist die Bandbreite dessen, was Banken in diese Pakete integrieren.
Weltweit experimentieren Banken und FinTechs zunehmend mit Abo-Modellen, die klassische Finanzdienstleistungen mit Leistungen verbinden, die weit über das eigentliche Bankgeschäft hinausgehen: Reiseangebote, Versicherungen, Investmentprodukte, Lifestyle-Vorteile und zunehmend auch externe Abonnements.
Die einzelnen Bestandteile sind dabei nicht besonders revolutionär, die Kombination ist es.
Das Bankkonto entwickelt sich langsam von einem Produkt zu einer Plattform.
Und dieser Unterschied ist entscheidend.
Über den größten Teil der modernen Bankgeschichte war die Beziehung zwischen Kunde und Bank relativ einfach. Die Bank verwahrte unser Geld, stellte Zahlungsverkehr und Karten bereit, vergab Kredite und bot vielleicht noch Spar- oder Anlageprodukte an.
Heute geht der Anspruch deutlich weiter.
Die Bank möchte der Ort werden, an dem wir nicht nur unser Geld verwalten, sondern zunehmend auch die Dienstleistungen und Entscheidungen rund um unser Leben organisieren.
Die Bank für alles
Stell dir vor, wie ein Premium-Bankabonnement in einigen Jahren aussehen könnte.
Die monatliche Gebühr umfasst vielleicht das Girokonto und die Kreditkarte, aber zusätzlich auch Reiseversicherungen, Lounge-Zugang, Investmentleistungen, eine Fitnessstudio-Mitgliedschaft, Streaming-Angebote, ein KI-Abonnement, Geräteschutz oder bessere Konditionen für einen Kredit.
Einzeln betrachtet ist keiner dieser Services besonders überraschend.
Zusammen ergeben sie jedoch etwas grundlegend anderes.
Du bezahlst nicht mehr einfach für ein Bankkonto.
Du bezahlst für ein Ökosystem von Dienstleistungen, das um dein Leben herum organisiert ist.
Das ist die natürliche Weiterentwicklung eines Geschäftsmodells, das Technologieunternehmen seit Jahren perfektionieren. Das Ziel ist nicht unbedingt, jede einzelne Leistung selbst anzubieten. Es geht darum, zum Ort zu werden, über den Kunden auf diese Leistungen zugreifen.
Die Bank muss Netflix, ein Fitnessstudio oder eine Versicherung nicht besitzen.
Sie muss lediglich zur Schnittstelle werden, über die du diese Leistungen bezahlst, nutzt oder verwaltest.
Und sobald sie diese Position erreicht, verändert sich der Wert der Kundenbeziehung grundlegend.
Vom Geldverwalter zum Verwalter unseres Finanzlebens
Unterhalb des Abo-Modells findet noch eine weitere, vielleicht wichtigere Entwicklung statt.
Banken dringen zunehmend in Bereiche unseres Finanzlebens vor, die historisch außerhalb der alltäglichen Bankbeziehung lagen: Investments, Versicherungen, Vermögensverwaltung, langfristiges Sparen, Altersvorsorge.
Das geplante Altersvorsorgedepot in Deutschland ist ein interessantes Beispiel dafür, wie sich diese Beziehung weiterentwickeln könnte. Altersvorsorge ist damit nicht mehr zwingend etwas, das Kunden bei einem spezialisierten Anbieter außerhalb ihrer Bankbeziehung organisieren.
Stattdessen kann sie Teil einer umfassenderen finanziellen Beziehung mit ihrer Bank werden.
Die Frage verändert sich dadurch.
Es geht nicht mehr nur um die Frage, wo Kunden ihr Geld aufbewahren, sondern darum, wo sie ihre finanzielle Zukunft verwalten. Das ist eine wesentlich weitreichendere Beziehung.
Und wenn dieselbe Institution irgendwann unsere täglichen Finanzen, Investments, Versicherungen, Kredite und Altersvorsorge verwaltet, wird das Bankkonto zu etwas deutlich Größerem als einem Zahlungsverkehrskonto.
Es wird zum finanziellen Betriebssystem unseres Lebens.
Das Argument der Bequemlichkeit
Es gibt einen guten Grund, warum sich dieses Modell entwickelt.
Menschen sind müde geworden, Komplexität zu verwalten.
Jeder zusätzliche Service bedeutet einen weiteren Vertrag, eine weitere Zahlung, ein weiteres Passwort, ein weiteres Verlängerungsdatum und ein weiteres Unternehmen, das Zugriff auf unsere Daten benötigt.
Bündel können dieses Problem tatsächlich lösen.
Wenn ein Abonnement Leistungen enthält, die man ohnehin nutzt, und günstiger ist als der Einzelbezug, entsteht ein klarer Mehrwert.
Es kann Verwaltung reduzieren, das Kundenerlebnis vereinfachen und Finanzdienstleistungen zugänglicher machen. Und wenn die einzelnen Produkte tatsächlich gut miteinander integriert sind, können daraus Erfahrungen entstehen, die einzelne Anbieter nur schwer nachbilden können.
Daran ist grundsätzlich nichts falsch.
Im Gegenteil: Es könnte eine der logischsten Entwicklungen im Privatkundengeschäft sein.
Doch Bequemlichkeit hat einen interessanten Nebeneffekt.
Je wertvoller das Bündel wird, desto schwieriger wird es, es zu verlassen.
Die Kosten des Wechsels
Netflix zu kündigen ist einfach.
Die Bank zu wechseln ist es nicht.
Und dieser Unterschied wird noch größer, wenn die Bankbeziehung Investments, Versicherungen, Kreditprodukte, Altersvorsorge und eine wachsende Zahl von Lifestyle-Services umfasst.
Ein Anbieterwechsel bedeutet dann nicht mehr nur, ein neues Girokonto zu eröffnen. Er bedeutet, eine Beziehung zu entwirren, die sich nach und nach in unterschiedliche Bereiche unseres Lebens eingebettet hat.
Dadurch entsteht eine Form von Kundenbindung, die sich deutlich von klassischer Loyalität unterscheidet.
Vielleicht bleibst du nicht bei deiner Bank, weil du sie besonders liebst.
Du bleibst, weil ein Wechsel unbequem geworden ist.
Dieser Unterschied ist wichtig.
Die stärksten Ökosysteme sind nicht unbedingt diejenigen, die Kunden am meisten schätzen. Es sind häufig diejenigen, die einen Wechsel so aufwendig machen, dass Kunden ihn gar nicht erst in Betracht ziehen.
Technologieunternehmen haben dieses Prinzip längst verstanden.
Das Bankgeschäft könnte sich in eine ähnliche Richtung bewegen.
Von Produkten zu Ökosystemen
Das verändert auch die Art und Weise, wie Kunden Entscheidungen treffen.
Solange Bankprodukte weitgehend unabhängig voneinander waren, war ein Vergleich relativ einfach.
- Welches Konto hat die niedrigsten Gebühren?
- Welche Karte bietet die besten Vorteile?
- Welches Sparkonto zahlt die höchsten Zinsen?
- Welche Versicherung bietet den besten Schutz?
Wenn jedoch alles gebündelt wird, wird der Vergleich deutlich schwieriger.
Wir vergleichen dann nicht mehr einzelne Produkte.
Wir vergleichen Ökosysteme.
Eine Bank könnte für das Girokonto teurer sein, aber Leistungen enthalten, die einzeln 50 Euro im Monat kosten würden.
Eine andere bietet vielleicht bessere Investmentprodukte, dafür aber weniger Lifestyle-Vorteile.
Eine dritte hat die besseren Reiseleistungen.
Plötzlich lautet die Frage nicht mehr: “Welches Produkt ist das beste?”
Sondern: “Welches Ökosystem passt am besten zu meinem Leben?”
Für den Anbieter ist das eine wesentlich mächtigere Position.
Das Wettrennen um das Abonnement
Sobald ein Anbieter erfolgreich damit beginnt, Leistungen zu bündeln, entsteht für die Wettbewerber ein Anreiz, nachzuziehen: Eine Bank bietet Reiseversicherungen an, eine andere Lounge-Zugang. Dann kommt ein Streamingdienst. Fitness. KI. Finanzberatung. Exklusive Erlebnisse.
Das Abonnement wird damit zu einem Wettbewerbsfeld, nicht nur zwischen Banken, sondern zwischen Banken und dem gesamten Ökosystem von Unternehmen, die um einen Anteil an den monatlichen Ausgaben ihrer Kunden konkurrieren.
Irgendwann beginnt die Grenze zwischen Finanzdienstleistungen und Lifestyle-Angeboten zu verschwimmen.
Und genau hier wird es wirklich interessant.
Denn die Bank konkurriert dann nicht mehr nur darum, unser Geld zu verwalten.
Sie konkurriert darum, zur zentralen Beziehung zu werden, über die wir unser Leben organisieren.
Die Frage, die niemand wirklich stellt
Die offensichtliche Frage lautet, ob solche Abonnements ein gutes Preis-Leistungs-Verhältnis bieten.
Ich glaube jedoch, dass es eine wichtigere Frage gibt. Was passiert, wenn das Abonnement zur Infrastruktur unseres Lebens wird?
Aus Sicht des Kunden klingt Konsolidierung zunächst einfach: ein Anbieter, eine Zahlung, eine Oberfläche.
Aus technischer Sicht ist das alles andere als einfach.
Hinter jedem zusätzlichen Service stehen eine weitere Integration, ein weiterer Datenaustausch, eine weitere Abhängigkeit und ein weiterer potenzieller Ausfallpunkt.
Eine Bank muss möglicherweise Versicherer, Investmentplattformen, Reiseanbieter, Fitnessanbieter, Streamingdienste, Identitätsanbieter und zahlreiche weitere Partner miteinander verbinden.
Je mehr Services miteinander verbunden werden, desto wichtiger wird die zugrunde liegende Architektur.
- Was passiert, wenn einer dieser Partner ausfällt?
- Was passiert, wenn sich eine API verändert?
- Was passiert, wenn ein Drittanbieter kompromittiert wird?
- Was passiert, wenn der Anbieter, der zwischen all diesen Beziehungen sitzt, selbst nicht verfügbar ist?
Wir haben in der IT jahrelang darüber gesprochen, Single Points of Failure zu vermeiden.
Doch je mehr Services wir in einem finanziellen Ökosystem zusammenführen, desto stärker riskieren wir, genau einen solchen Single Point of Failure auf Ebene des Kunden zu schaffen.
Und dann gibt es noch eine andere, vielleicht noch unangenehmere Frage.
Wem gehört eigentlich die Beziehung zum Kunden?
Wenn die Bank zum Zugangspunkt für Versicherungen, Investments, Reisen, Unterhaltung und andere Dienstleistungen wird, erhält sie potenziell ein außergewöhnlich detailliertes Bild unseres Lebens: wohin wir reisen, was wir kaufen, was wir versichern, wo wir investieren, welche Services wir abonnieren. Und möglicherweise sogar, wie wir uns gegenüber verschiedenen Diensten identifizieren.
Und möglicherweise sogar, wie wir uns gegenüber verschiedenen Diensten identifizieren.
Damit entstehen Fragen zu Datensouveränität, Einwilligung und Kontrolle, die weit über klassisches Banking hinausgehen.
Und genau hier treffen Technologiearchitektur, Regulierung und Kundenerlebnis aufeinander.
Die European Digital Identity Wallet, kurz EUDI Wallet, könnte dieser Entwicklung eine weitere Dimension geben. Wenn digitale Identität künftig portabler und über verschiedene Dienste hinweg interoperabler wird, könnten Kunden ihre Identität einfacher nachweisen, verifizierte Informationen teilen und auf unterschiedliche Services zugreifen, ohne ihre Identität jedes Mal vollständig neu nachweisen zu müssen.
Das könnte den Aufbau solcher Ökosysteme erheblich erleichtern.
Es könnte sie aber auch erheblich mächtiger machen.
Die technische Herausforderung besteht damit nicht mehr nur darin, einen weiteren Service zu integrieren.
Es geht darum, ein Ökosystem zu gestalten, das sicher, resilient, interoperabel und tatsächlich unter der Kontrolle des Kunden bleibt.
Für Technologieverantwortliche ist das ein völlig anderes Problem als die nächste Funktion in einer Banking-App.
Es ist ein Architekturproblem.
Und möglicherweise ein sehr großes.
Das Life Subscription
Vielleicht ist das Banking-Abonnement lediglich der nächste logische Schritt in einer viel größeren Entwicklung.
Wir haben das vergangene Jahrzehnt damit verbracht, uns von Produkten hin zu Services zu bewegen, die wir abonnieren.
Jetzt bewegen wir uns möglicherweise vom Abonnement einzelner Services hin zu gebündelten Ökosystemen.
Und Banken sind besonders gut positioniert, diese Entwicklung zu nutzen.
Sie haben bereits die Kundenbeziehung.
Sie haben die Zahlungsinfrastruktur.
Sie haben bereits Einblick in unser finanzielles Verhalten.
Und zunehmend verfügen sie über die Produkte, Partnerschaften und Technologien, um diese Beziehung auf weitere Bereiche unseres Lebens auszudehnen.
Das Ergebnis könnte etwas sein, das sich grundlegend von dem Bankkonto unterscheidet, mit dem wir aufgewachsen sind.
Nicht mehr nur ein Ort, an dem wir Geld aufbewahren und bewegen, sondern ein Abonnement, das unser finanzielles Leben mit den Dienstleistungen verbindet, die wir täglich nutzen.
Ein Life Subscription, zumindest dem Prinzip nach.
Also: Wo ziehen wir die Grenze?
Jahrelang haben wir uns darüber beschwert, zu viele Abonnements zu haben.
Jetzt bietet uns der Markt das Gegenteil: ein einziges Abonnement, das möglicherweise fast alles abdeckt.
Vielleicht ist dies genau das, was Kunden wollen.
Es gibt gute Argumente dafür, dass die Zusammenführung dutzender fragmentierter Beziehungen in ein integriertes Erlebnis unser Leben einfacher, günstiger und transparenter machen könnte.
Aber es gibt auch eine andere Möglichkeit.
Vielleicht beseitigen wir die Komplexität gar nicht.
Vielleicht konsolidieren wir sie einfach.
Der Unterschied ist entscheidend.
Denn wenn unsere Bank irgendwann unser Geld, unsere Versicherungen, Investments, Altersvorsorge, Reisen, Unterhaltung und alltäglichen Services verwaltet, bedeutet ein Bankwechsel nicht mehr nur, das Konto zu wechseln.
Es bedeutet, einen Teil unseres Lebens zu verändern.
Und damit bleibt eine Frage, die die Bankenbranche vermutlich sehr gerne für uns beantworten würde:
Wie viel unseres Lebens sind wir tatsächlich bereit zu abonnieren?
Autoren

Ähnliche Beiträge

Lokale MCP-Server: Angriffsszenarien und Sicherheitslücken verstehen
Tool Poisoning, Rug Pulls und Prompt-Injektion gegen lokale MCP-Server: wie diese Angriffe wirklich funktionieren.

Das Ende der Buzzwords rund um die „Digitale Transformation“
Warum Umsetzung – und nicht Technologie – der wahre Treiber erfolgreicher Unternehmenstransformation ist.

BCE-Pattern im Monolith: Saubere Architektur für komplexe Systeme
Ein praxisnaher Einstieg in das Boundary-Control-Entity-Muster, das Monolithen modularer, wartbarer und besser für die spätere Weiterentwicklung macht.